게시글대표님 90%가 놓치는 비용처리 항목 티어 — 핵심 정리와 체크리스트
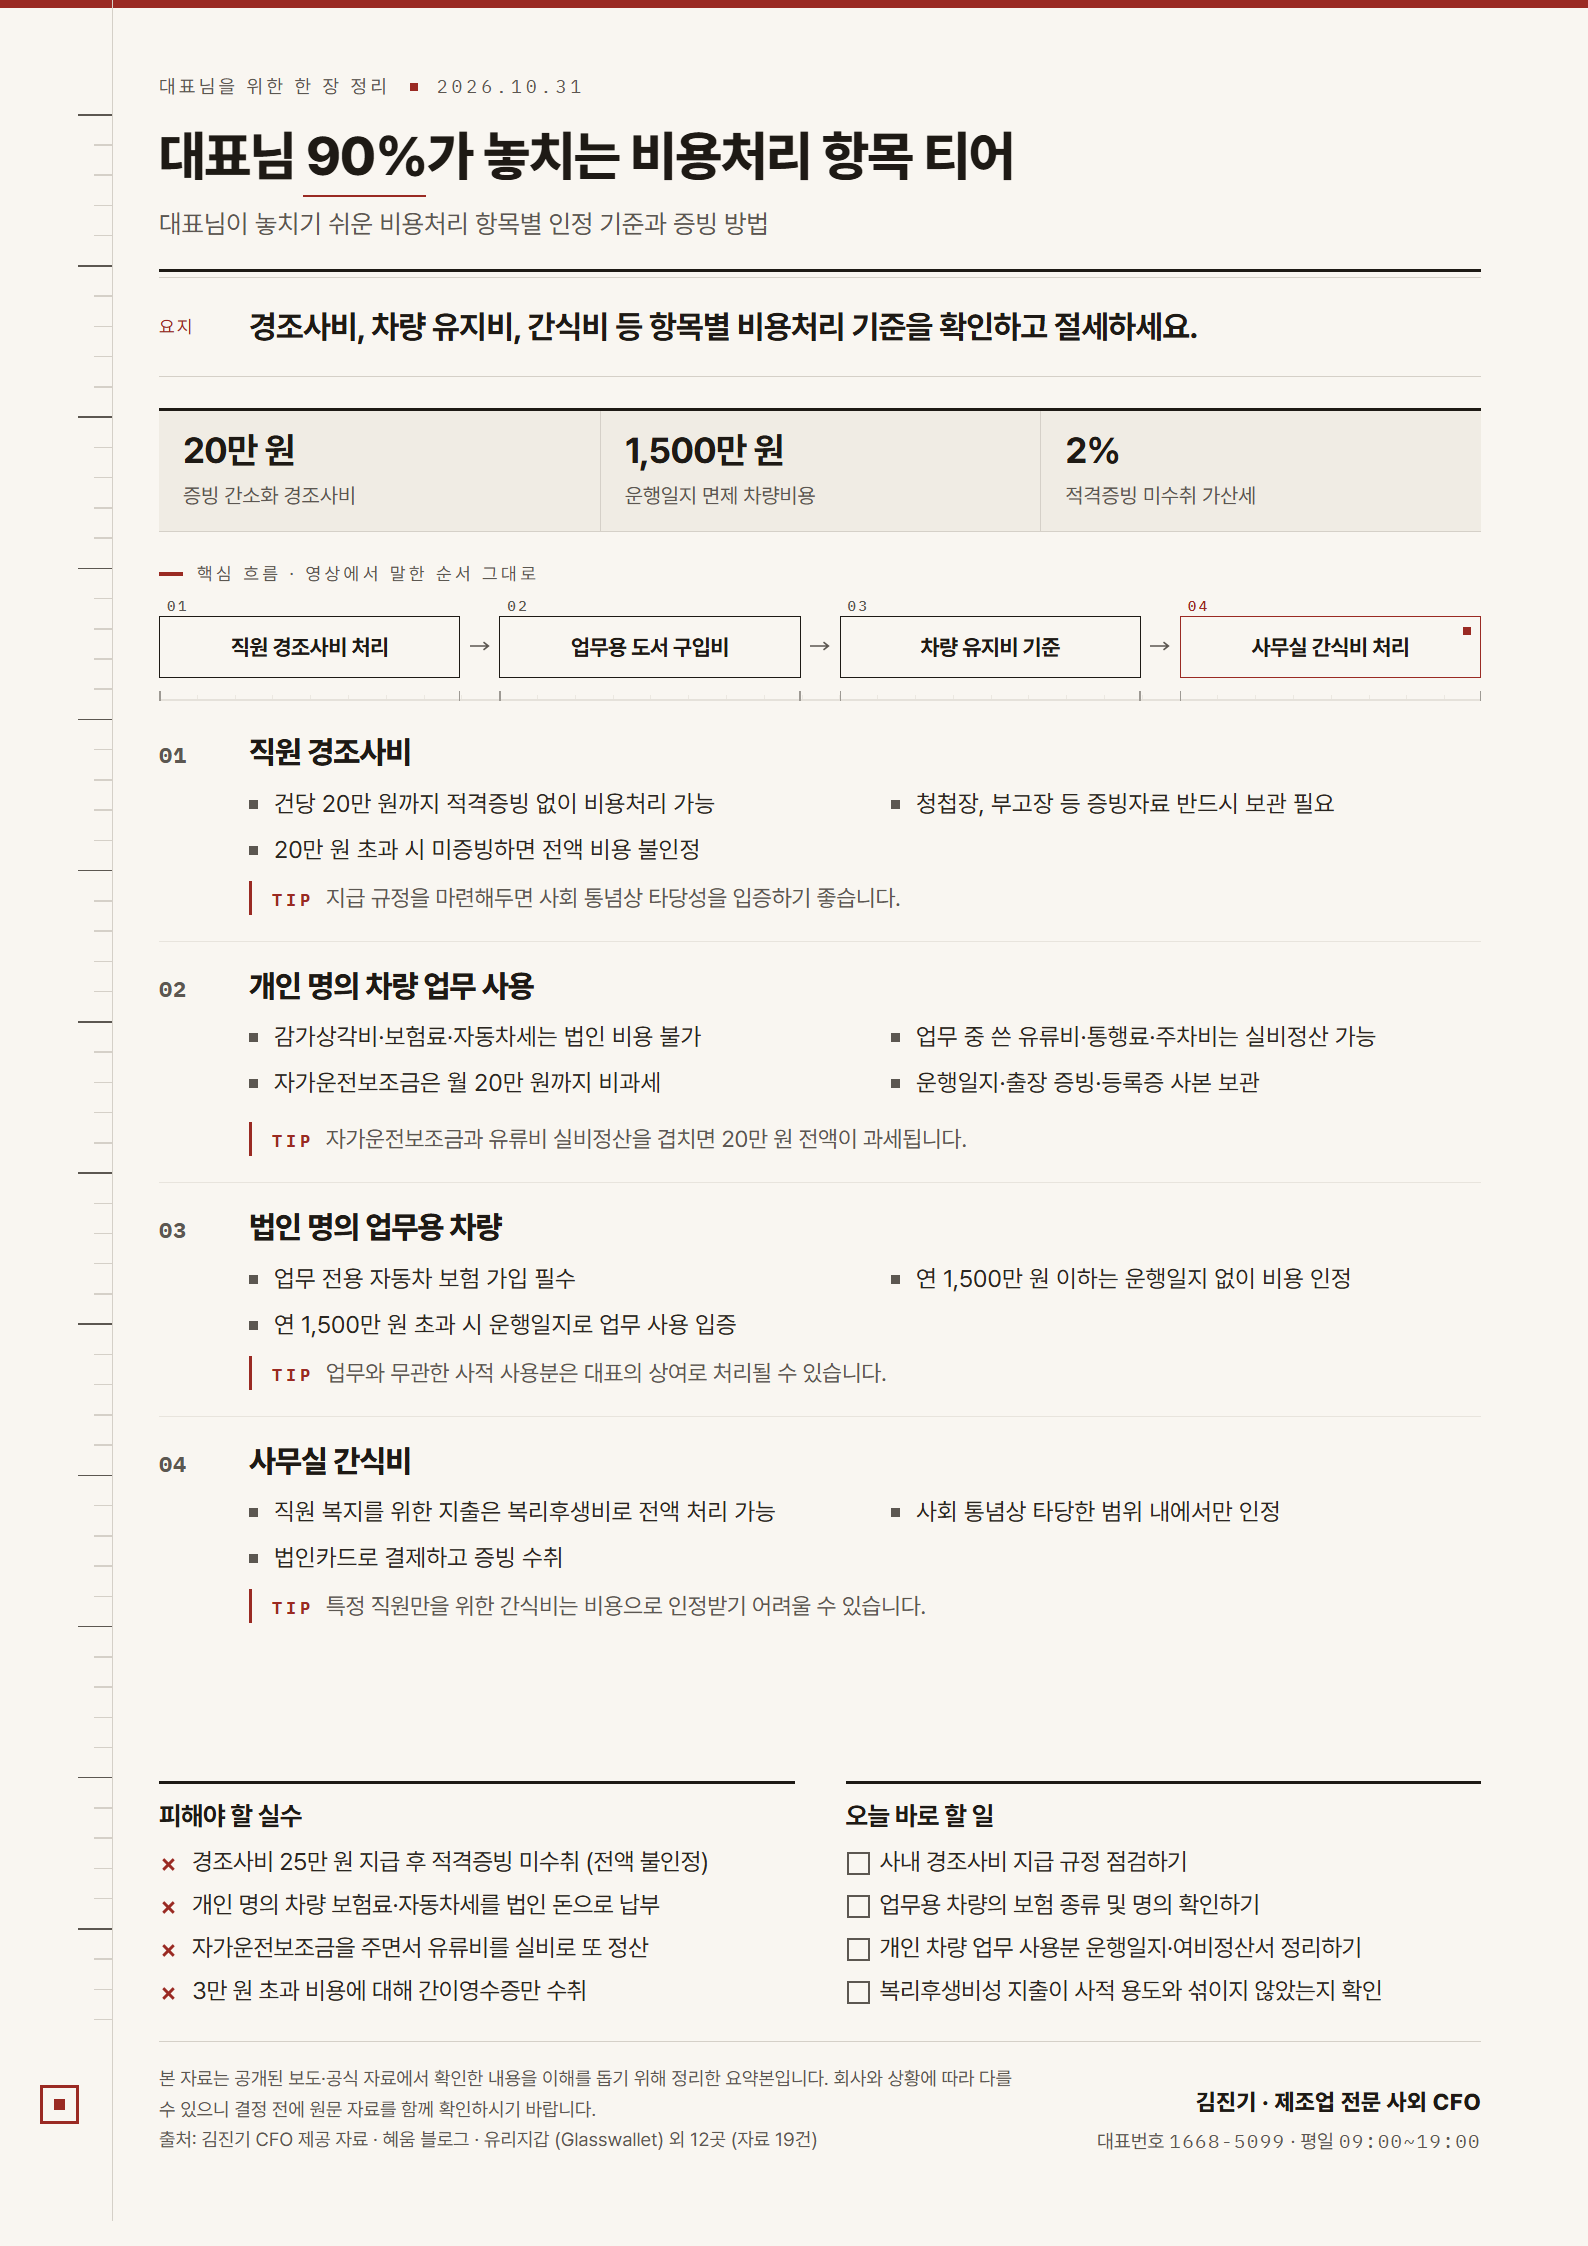
법인 사업자 대표님께서 자주 놓치시는 직원 경조사비, 업무용 차량 유지비, 사무실 간식비 등 비용 처리 항목의 인정 기준과 증빙 방법을 정리했습니다.
한눈에 보기
- 직원 경조사비는 건당 20만 원까지 청첩장, 부고장 등 증빙만으로 비용 처리가 가능합니다.
- 대표·임직원 개인 명의 차량은 감가상각비·보험료·자동차세를 법인 비용으로 넣을 수 없지만, 업무 중 쓴 유류비·통행료·주차비는 실비로 정산하거나 자가운전보조금(월 20만 원 비과세)으로 처리할 수 있습니다.
- 법인 명의 업무용 승용차 관련 비용은 연간 1,500만 원 이하라면 운행기록부 없이도 전액 경비로 인정될 수 있습니다.
- 사무실 간식비 등 복리후생비는 사회 통념상 타당한 범위 내에서 한도 없이 손금으로 인정받을 수 있습니다.
- 건당 3만 원을 초과하는 비용은 세금계산서, 신용카드 매출전표 등 적격증빙을 수취해야 가산세를 피할 수 있습니다.
- 개인사업자의 경우 복식부기의무자여야 업무용 승용차 관련 비용 처리 규정을 적용받을 수 있으며, 간편장부대상자는 해당되지 않을 수 있습니다.
직원 경조사비 비용 인정
- 직원에게 지급하는 경조사비는 사회 통념상 타당하다고 인정되는 범위 내에서 복리후생비로 처리할 수 있습니다. 법에 구체적인 금액 한도가 명시된 것은 아니나, 회사의 경조사비 지급규정, 지급능력, 직원의 직위 등을 종합적으로 고려하여 판단합니다.
- 건당 20만 원까지는 세금계산서, 신용카드 영수증 등 적격증빙 없이 비용으로 인정받을 수 있습니다. 경조사 사실과 지급 내용을 증명할 수 있는 청첩장(모바일 포함), 부고장, 초대장, 문자 내역 등을 보관하면 됩니다.
- 만약 경조사비가 20만 원을 초과했는데 적격증빙을 받지 않았다면, 초과분이 아닌 금액 전액이 비용으로 인정되지 않아 주의가 필요합니다. 20만 원을 넘는다면 법인카드로 결제하거나 계좌이체 후 증빙을 갖춰야 합니다.
- 경조사비를 계좌이체로 지급했다면 지급 내역에 관련 내용을 명확히 기재해두는 것이 좋습니다. 이를 통해 단순 현금 지급이 아닌 복리후생 목적의 지출임을 소명할 수 있습니다.
- 직원이 아닌 거래처 직원의 경조사비는 복리후생비가 아닌 접대비(기업업무추진비)로 처리됩니다. 기업업무추진비는 복리후생비와 달리 비용 인정 한도가 있어 회계 처리에 유의해야 합니다.
- 경조사비를 화환이나 꽃 등으로 보낼 경우, 꽃집 등에서 법인카드나 사업용 신용카드로 결제하거나 계좌 이체 후 증빙을 갖추는 것이 안전한 비용 처리 방법입니다.
- 개인사업자 또한 현금으로 지출한 경조사비를 건당 20만 원까지 필요경비로 인정받을 수 있으므로, 관련 증빙을 꼼꼼히 챙겨 종합소득세 신고 시 반영하는 것이 절세에 도움이 됩니다.
업무 관련 도서 구입비 처리
- 업무와 관련하여 도서를 구입하거나 자료를 출력했다면, 해당 비용은 사업 경비로 처리할 수 있습니다. 이때 영수증과 함께 해당 도서나 출력물이 업무와 어떤 관련이 있는지, 어떤 목적으로 사용되었는지 증빙 자료를 함께 보관하는 것이 좋습니다.
- 비용 처리에 사용하는 계정과목의 명칭은 회사의 기존 회계처리 방식을 따라 일관되게 사용하면 됩니다. 예를 들어 '도서인쇄비'나 '교육훈련비' 등 일관된 계정을 사용해 기록해야 합니다.
대표·임직원 개인 명의 차량을 업무에 쓸 때
- 대표나 임직원 개인 명의 차량은 법인의 자산이 아닙니다. 그래서 차량 감가상각비, 취득세, 자동차보험료, 자동차세, 정기 종합검사비는 법인이 비용처리할 수 없습니다. 이런 비용을 법인 자금으로 대신 내면 세무조사 때 대표나 해당 임직원의 상여(근로소득)로 처분되어 소득세가 추징될 수 있습니다.
- 대신 업무 중 실제로 쓴 돈은 '실비 변상액'으로 처리할 수 있습니다. 출장·외근 이동에 쓴 유류비(주유비·충전비), 업무 목적지로 가는 고속도로 통행료와 방문처 주차비, 업무 중 발생한 부대 교통비가 여기에 해당합니다.
- 정기 정비비는 원칙적으로 개인 부담입니다. 다만 장거리 출장 중 타이어 펑크 수리처럼 업무와 직접 관련된 경정비비는 증빙을 붙이면 제한적으로 정산할 수 있습니다.
처리 방식 A. 여비교통비 실비정산
- 계정과목은 [판] 여비교통비(또는 [판] 차량유지비)를 씁니다.
- 임직원이 외근·출장 때 결제한 영수증을 붙여 지출결의서와 여비정산서를 내면, 회사가 사내 여비 규정에 따라 실비를 사후에 지급합니다.
- 실제로 쓴 금액만큼 한도 없이 전액 법인 비용(손금)으로 인정받을 수 있습니다.
처리 방식 B. 자가운전보조금 비과세 지급
- 계정과목은 [판] 급여(비과세 수당 항목)로 처리합니다.
- ① 근로자 본인(또는 배우자 공동) 명의 차량이고, ② 업무 수행에 직접 쓰며, ③ 실제 여비교통비를 따로 받지 않는다면 월 20만 원까지 비과세입니다.
- 근로자는 근로소득세와 4대보험료가, 법인은 4대보험 회사 부담금이 줄어듭니다.
- 두 방식을 겹치면 안 됩니다. 자가운전보조금을 월 20만 원 비과세로 주면서 시내 출퇴근·일반 외근 유류비를 법인카드나 실비로 또 정산하면 20만 원 전액이 과세 근로소득으로 바뀌고 원천징수 불성실 가산세가 붙을 수 있습니다. 사내 여비 규정에 원거리 시외 출장비 실비 정산이 따로 나뉘어 있을 때만 시외 출장 실비를 함께 받을 수 있습니다.
꼭 갖춰야 할 증빙
- 적격증빙: 법인카드 매출전표, 지출증빙용 현금영수증, 전자세금계산서를 받습니다. 개인카드로 결제했다면 법인 지출결의서와 영수증 원본을 붙입니다.
- 업무 입증 서류: 차량운행일지(또는 여비정산서)에 날짜별 주행거리(출발지·도착지), 업무 목적, 방문처를 적습니다.
- 출장·외근 증빙: 출장품의서, 외근 보고서, 미팅 회의록이나 일정표로 단순 출퇴근이 아닌 업무 이동임을 객관적으로 소명합니다.
- 차량 소유 증빙: 자동차등록원부나 자동차등록증 사본으로 임직원 본인 명의(또는 배우자 공동명의) 차량인지 확인합니다.
- 항목별 정리는 개인차량 업무사용 법인 비용처리 가이드(Word 파일)로 내려받을 수 있습니다.
법인 명의 업무용 승용차라면
- 법인 비용으로 차량 자체의 비용까지 인정받으려면 법인 명의로 차량을 소유하거나 리스, 렌트해야 합니다.
- 리스료, 유류비, 보험료, 수리비, 통행료 등 업무용 승용차 관련 비용이 연간 1,500만 원 이하라면 운행기록부를 작성하지 않아도 전액 경비로 인정받을 수 있습니다.
- 관련 비용이 연 1,500만 원을 초과할 경우, 운행일지를 기록하면 총주행거리에서 업무용 사용 거리가 차지하는 비율만큼 추가로 비용을 공제받을 수 있습니다. 운행기록부를 허위로 작성하면 법인세가 추징될 수 있습니다.
- 법인 사업자는 반드시 '업무 전용 자동차 보험'에 가입해야 합니다. 이 보험에 가입하지 않거나, 임직원만 운전 가능하다는 특약이 없다면 업무용 승용차 관련 비용을 전액 인정받지 못할 수 있습니다.
- 고가 차량을 이용한 단기 비용 처리를 막기 위해 연간 감가상각비 한도는 800만 원으로 제한됩니다. 또한 운행일지가 없을 때 업무 사용으로 인정되지 않은 비용은 차량을 운행한 대표의 상여금으로 처리되어 추가 소득세가 부과될 수 있습니다.
- 업무용 승용차 비용 처리 규정은 법인은 모두 해당되지만, 개인사업자는 소득세법상 '복식부기의무자'만 대상이 됩니다. 간편장부대상자는 이 규정의 적용을 받지 않을 수 있습니다.
- 가족 회사에서 고가의 '슈퍼카'를 업무용으로 등록해 사용하거나, 업무와 무관하게 사적으로 사용하는 경우 세무조사 시 리스료, 유류비, 보험료 등 관련 비용 전체가 부인될 수 있습니다.
- 업무용 승용차 관련 비용이 부인되면, 해당 금액은 차량을 실제로 사용한 대표나 가족 등 개인의 급여나 상여로 처리됩니다. 이로 인해 추가적인 소득세가 부과될 수 있어 주의해야 합니다.
사무실 간식비 전액 비용 처리
- 사무실 간식비, 회식비 등 임직원의 복리와 근무 환경 개선을 위한 지출은 복리후생비로 처리할 수 있습니다. 이는 사회 통념상 타당하다고 인정되는 범위 안에서 별도의 법적 한도 없이 비용(손금)으로 인정됩니다.
- 복리후생비로 인정받으려면 직원 전체 또는 일정한 기준에 따라 제공되어야 하며, 업무와 무관한 사적인 지출이 아니어야 합니다. 현금으로 지급하거나 거래처 접대를 위한 지출은 복리후생비로 처리할 수 없습니다.
- 비용 증빙을 위해 세금계산서, 신용카드 매출전표, 현금영수증 등 정규 영수증을 수취해야 합니다. 법인 사업자는 반드시 법인카드를 사용해야 하며, 일반 영수증이나 간이영수증만으로도 증빙 처리가 가능할 수 있습니다.
- 복리후생비 지출에 포함된 부가가치세는 자동으로 공제되지 않으므로 별도로 확인해야 합니다. 또한, 사회 통념을 벗어나는 과도한 지출은 비용으로 인정받지 못할 수 있으므로 유의해야 합니다.
- 직원 복지를 위한 간식비 등은 '복리후생비'로 처리되지만, 거래처와 관련된 지출은 '기업업무추진비(구 접대비)'로 분류됩니다. 기업업무추진비는 무한정 비용 처리되지 않고 법으로 정해진 한도가 있습니다.
항목별 증빙 체크리스트 제공
- 인건비는 별도의 영수증이 필요 없지만, 비용으로 인정받기 위해서는 급여대장을 작성하고 매달 원천세 신고를 성실히 이행해야 합니다. 이러한 기록이 인건비 지출의 증빙이 됩니다.
- 사업 관련 지출 중 건당 거래금액이 3만 원을 초과하는 경우, 세금계산서, 계산서, 신용카드 매출전표, 현금영수증 등 4가지 적격증빙 중 하나를 반드시 수취해야 합니다.
- 만약 3만 원 초과 거래에 대해 간이영수증, 거래명세서, 입금증 등 적격증빙이 아닌 자료만 수취할 경우, 해당 비용을 인정받지 못할 뿐 아니라 미수취 금액의 2%에 해당하는 가산세가 부과됩니다.
자주 놓치는 것
- 건당 3만 원을 초과하는 비용을 지출하고도 세금계산서, 현금영수증, 신용카드 매출전표, 계산서 등 적격증빙을 수취하지 않으면, 지출액의 2%에 해당하는 가산세가 부과될 수 있습니다.
- 직원 경조사비로 20만 원을 초과하여 지급하면서 적격증빙을 받지 않으면, 초과된 금액만이 아니라 지출액 전액을 비용으로 인정받지 못하게 됩니다.
- 법인이 업무용 승용차 관련 비용을 처리하려면 반드시 업무 전용 자동차 보험에 가입해야 합니다. 가입하지 않으면 리스료, 유류비, 보험료 등 관련 비용 전액이 부인될 수 있습니다.
- 개인사업자 중 복식부기의무자가 아닌 간편장부대상자는 업무용 승용차 관련 비용 처리 규정의 적용을 받지 못할 수 있다는 점을 간과하기 쉽습니다.
- 개인 명의 차량의 자동차보험료·자동차세·검사비를 법인 돈으로 내면 비용으로 인정되지 않고, 대표나 임직원의 상여로 처분되어 소득세가 추징될 수 있습니다.
- 자가운전보조금(월 20만 원 비과세)을 주는 차량의 시내 외근 유류비를 법인카드로 또 정산하면 보조금 20만 원 전액이 과세 근로소득이 됩니다.
- 업무와 무관하게 가족이 사용하거나 고가의 차량을 리스한 비용을 부적절하게 처리할 경우, 비용 부인은 물론 사용자 개인의 소득세가 추가로 부과될 수 있습니다.
- 거래처 경조사비를 한도 없는 직원 복리후생비로 잘못 처리하는 경우가 있습니다. 이는 한도가 정해진 '기업업무추진비'이므로 정확히 구분하여 회계 처리해야 합니다.
바로 쓰는 체크리스트
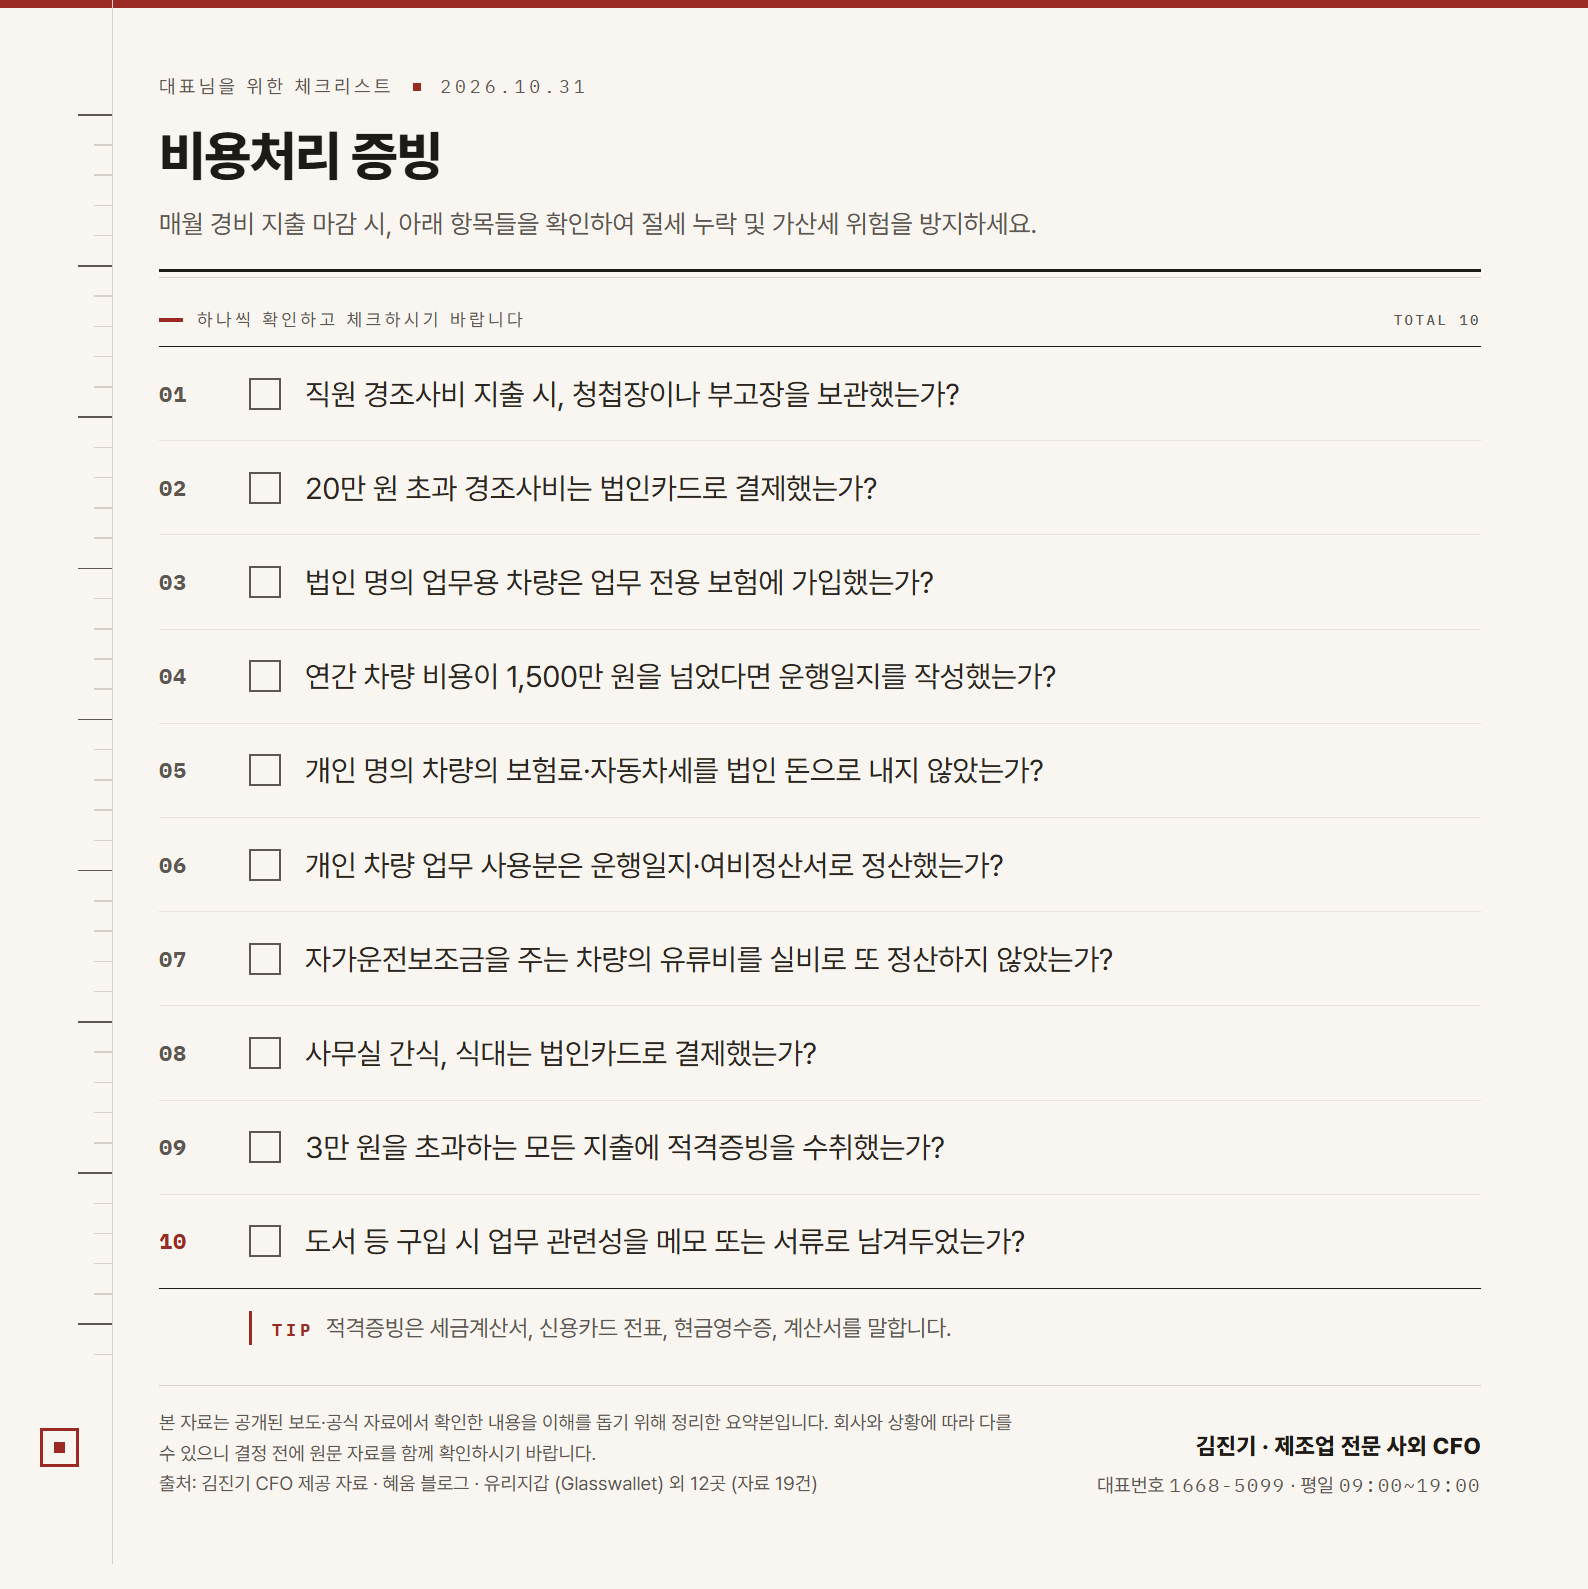
✔ 직원 경조사비 지급 시 20만 원 이하로 처리하고 청첩장 등 증빙을 갖췄는지 확인합니다.
✔ 업무 관련 도서 구입비 영수증과 업무 목적 증빙을 함께 보관했는지 확인합니다.
✔ 업무용 차량의 보험이 '업무 전용 자동차 보험'인지, 임직원 한정 특약이 있는지 확인합니다.
✔ 사무실 간식비 등을 법인카드로 결제하고, 직원 복리후생 목적임을 명확히 했는지 확인합니다.
✔ 3만 원 초과 지출 시 반드시 세금계산서, 현금영수증 등 적격증빙을 수취했는지 확인합니다.
✔ 직원 경조사비는 한도(건당 20만 원)를 초과하지 않았는지 확인합니다.
✔ 모바일 청첩장, 부고 문자 등 경조 사실을 증명할 자료를 보관했는지 확인합니다.
✔ 업무용 차량의 보험이 '업무 전용 자동차 보험'에 가입되어 있는지 확인합니다.
✔ 업무용 차량 관련 비용이 연 1,500만 원을 초과하는 경우 운행기록부를 작성했는지 확인합니다.
✔ 사무실 간식비, 회식비 등이 직원 복지 목적이며 사회 통념상 타당한 범위 내인지 확인합니다.
✔ 개인 명의 차량을 업무에 썼다면 차량운행일지(날짜·출발지·도착지·업무 목적)와 자동차등록증 사본을 갖췄는지 확인합니다.
✔ 자가운전보조금을 주는 차량의 유류비를 실비로 이중 정산하지 않았는지 확인합니다.
출처
- 개인차량 업무사용 법인 비용처리 가이드 — 김진기 CFO 제공 자료
- 경조사비 비용처리와 한도 — 혜움 블로그
- 경조사비 비용처리 가이드 - 접대비(기업업무추진비)·복리후생비 기준 — 유리지갑 (Glasswallet)
- 직원 경조사비·병원비 지출액의 법인비용 인정범위 (복리후생비 기준) - 택스가이드 — 택스가이드
- 연두색 번호판 車' 타고 꽃구경…사장님, 이래도 됩니까 — 택스워치
- 법인 차량 이용시 유의사항, KB의 생각 — KB의 생각
- 보험 안 들어도 가능하다? 업무용 승용차 경비 처리 Q&A, 세무법인 세이브택스 — 세무법인 세이브택스
- 회사에서 쓴 돈은 모두 의미가 있어요, 6가지 상황별 지출 증빙 총정리, 세무법인 세이브택스 — 세무법인 세이브택스
- 복리후생비 처리 2026년 손금과 공제 기준 - 클로브 블로그 — 클로브(clobe.ai)
- 사업장에 근로소득자가 있을 때, 음식점 카드거래내역을 복리후생비로 비용 공제할 수 있나요? — 비즈니브(bznav)
- 적격증빙 수취 의무와 미수취 가산세 — 적격증빙 수취 의무와 미수취 가산세
- 그냥 지나친건 아니겠죠? 법인절세 방법!, KB의 생각 — KB의 생각
- 18,800원 중 14,400원은 흑백프린트 비용이고 4,000원은 제본비용으로 지출했는데, 이를 지급수수료와 소모품비 중 어떤 계정과목으로 처리해야 하나요? — 비즈니브(bznav)
- 슈퍼카·억대 급여…가족기업 잘못된 비용처리, 세금 부메랑 된다 — biz.heraldcorp.com
- "경조사비도 비용처리 되나요?"…모르면 손해 '절세혜택' — asiae.co.kr
- 5월 종소세, '미래형 절세 전략'..."증빙이 곧 현금" — metroseoul.co.kr
- 25만원 냈는데 비용 인정 ‘0원’?…사장님이 놓친 경조사비 절세 함정... — economist.co.kr
- (경제야 놀자!) 접대비는 왜 '기업업무추진비'가 되었나 — ccdailynews.com
- (경제야 놀자!) 비영업용 소형승용차, 부가세와 경비처리의 '두 갈래 함... — ccdailynews.com
오늘도 제조업 일선에서 싸우는 대표님을 응원합니다.
정책자금·기업인증 전문 김진기 CFO였습니다.